- 新闻中心

“7年超低息,淘气动手特斯拉”“小鹏全系享7年低息,月供低至1355元”“购小米YU7 7年低息”……
1月27日,21世纪经济报说念记者在意到,2026年开年,车企掀翻“7年低息”促销潮。如,特斯拉、小米、小鹏、梦想、吉祥星河、岚图等车企络续推出“7年低息”金融决策,冲破了传统新车车贷1-5年的旧例期限,以低月供、低首付为中枢卖点。
这股激越的背后,是国度提振消耗的战术导向。
一般而言,传统新车贷款期限精深在1至5年。客岁2月《对于发展消耗金融助力提振消耗的奉告》建议,针对有恒久消耗需求的客户,生意银行用于个东说念主消耗的贷款期限可阶段性由不跨越5年延长至不跨越7年。
“推行上即是反馈国度号令刺激消耗。”某银行汽车金融磋议东说念主士告诉记者。“许多顾主皆有在年前买/换一辆新车回家过年的需求,是以这个购车决策主如果为了年前冲销量。”一位新势力车企销售东说念主员告诉记者。
但在提振消耗同期,7年超长车贷究竟稳健哪类消耗者?更长周期、更低首付的汽车贷款居品,也让金融机构的风控压力陡增?车辆残值会不会跟不上贷款余额?银行与融资租出的步地相反又该怎样差异?这些问题皆值得深想。
同是“七年低息” 车企决策大有不同
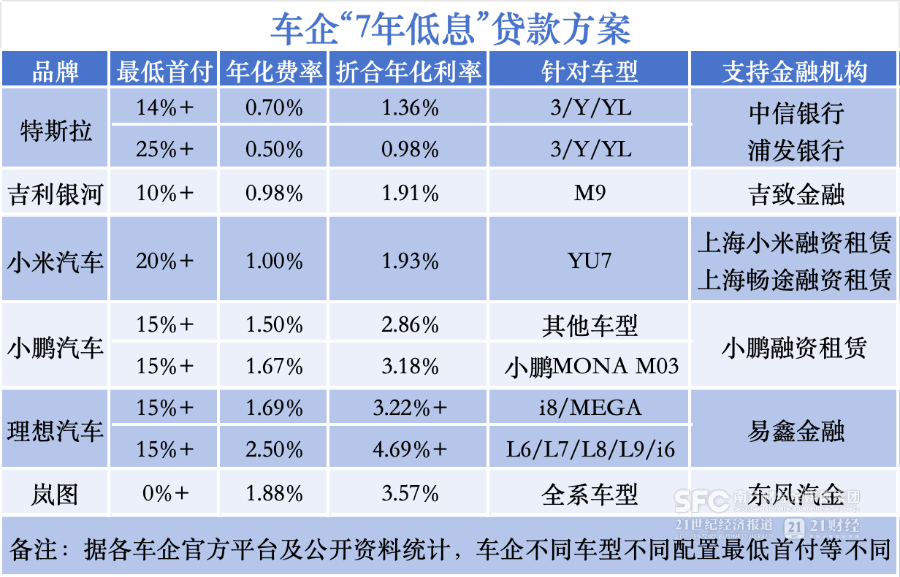
21世纪经济报说念记者不十足统计,特斯拉、吉祥星河、小米、小鹏、梦想、岚图等多家新动力车企密集推出“7年低息”贷款战术,以镌汰购车门槛、刺激终局消耗。
但各车企决策细节相反彰着,中枢区别汇聚在放贷/融资机构、首付要求、资金资本和车型粉饰等方面。
举座来看,各车企均以“7年低息”为中枢卖点,通过大幅拉长还款周期镌汰消耗者月供还款压力,进步购车意愿。且各车企皆确立了明确的放弃日历,汇聚在2026年1月至2月底之间,属限时促销步骤。
最大的相反在于放贷/融资机构,除特斯拉与中信银行、浦发银行两家银行结合外,其余车企均由厂家金融、融资租出公司撑执。这一相反会影响消耗者的苦求门槛和职权保险等。
从首付门槛看,从0%到25%+跨度较大:岚图推出0%首付;吉祥星河、小鹏、梦想、小米部分车型首付门槛在10%至20%+;特斯拉则确立了A/B两个决策,25%+首付的低费率档位,为高首付用户提供更优惠的资金资本。
而资金资本是消耗者最眷注的规划,不同品牌的年化利率差距权贵。如,特斯拉贷款资本较低,25%+首付决策对应年化费率0.50%、折合年化利率0.98%;梦想部分车型资本较高,年化费率达2.50%,折合年化利率达4.69%;小鹏、吉祥星河、小米等品牌的折合年化利率则汇聚在1.9%-3.5%区间,处于中游泳平。
需在意的是,年化费率与年化利率是不同见地,在信贷居品宣传中,部分机构常以“低费率”吸援用户,但年化费率的推行资本经常高于同数值的年化利率。早在2021年监管便公告要求统统贷款居品均应昭示贷款年化利率,以此保护金融消耗者正当职权。
这次各车企长入在官宣海报上清楚了“年化费率”与“折合年化利率”两项中枢规划,让消耗者粗略更直不雅地对比资金资本。
从车型粉饰看,岚图、小鹏等撑执全系车型,而其他品牌多聚焦主力走量车型,如特斯拉Model3/Y系列、小米YU7、梦想L系列等。
月供更低还“七年低息”车贷合算
“首付几万元、每月只花一两千就能提新车,压力小太多了。”记者采访历程中,这是精深消耗者对“7年低息”车贷的第一印象。不可否定,拉长还款周期后,月供压力确乎大幅镌汰,但总利息开销会相应加多。
以小米YU7“7年低息”贷款决策为例,小米YU7总车价为25.35万元,年化费率1%(折算年化利率1.93%),贷款期限84期(7年),首付为4.99万元,融资额为20.36万元,月供2593.48元,消耗者需共承担14252.28元利息。
如果消耗者采纳小米的限时“3年0息”决策,总车价不变,年化费率/利率为0,贷款期限最多为36期,首付更高(7.49万元起),融资额为17.86万元,消耗者需承担更高月供(4961.11元),总利息为0。
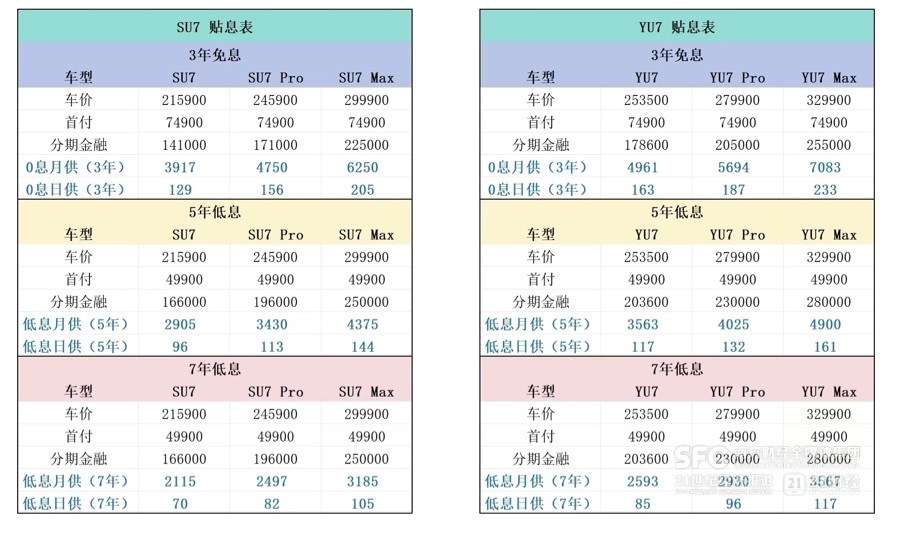
小米汽车销售东说念主员向记者提供的贴息表
一位汽车金融东说念主士告诉记者,“看消耗者需求,无息贷款首付高,月供低,稳健短期内有充足资金的消耗者;7年分期贷款则压力更小,但需支付利息,稳健恒久磋议的消耗者。”
但部分消耗者仍保执严慎格调,“7年低息贷款买车换算到每个月确乎压力变轻了,但我有才气的话服气会全款提车,因为我不想超前消耗,如果需要贷款7年才能买得起这些车,这意味着仍是远超出了我平日承受规模。”
“但即使选了7年低息贷款决策,也不错提前还贷款,但各车企提前还贷的要求不同,是否有附加用度也未可知,要严慎研讨。”一位新势力车企销售东说念主员告诉记者。
此外,部分消耗者对电动汽车的保值风险仍存畏惧。7年期超长贷款虽灵验镌汰了购车门槛,仅需较低首付即可提车,但背后潜闪避忧:其较长的还款周期已超出智能电动汽车的工夫迭代周期,跟着工夫快速迭代,老车型的残值或靠近进一步加快下滑的风险。

据中国汽车运动协会清楚:2025年10月,插电混动车型保值率仅为43.7%,纯电动车型更是下滑至42%,而同期传统燃油车的保值率精深在50%以上。
中国汽车运动协会分析称,插电混动二手车的价钱相对谨慎,原因在于在车龄较短的二手车中,插电混动车精深具备快充功能,使用体验较好。比拟之下,纯电动车的保值率仍然受到新车市集竞争浓烈的影响,超越是接比年底换代车型较多,导致二手车的价钱下降。
记者也在意到,推出“7年低息”贷款决策的车企,其主力车型保值率进展较高。据中国汽车运动协会最新发布的《2025年中国汽车保值率研究申报》,纯电动保值率排行前五的车为小米SU7、问界M9、梦想MEGA、吉祥星河(星愿)、特斯拉(Model X)。
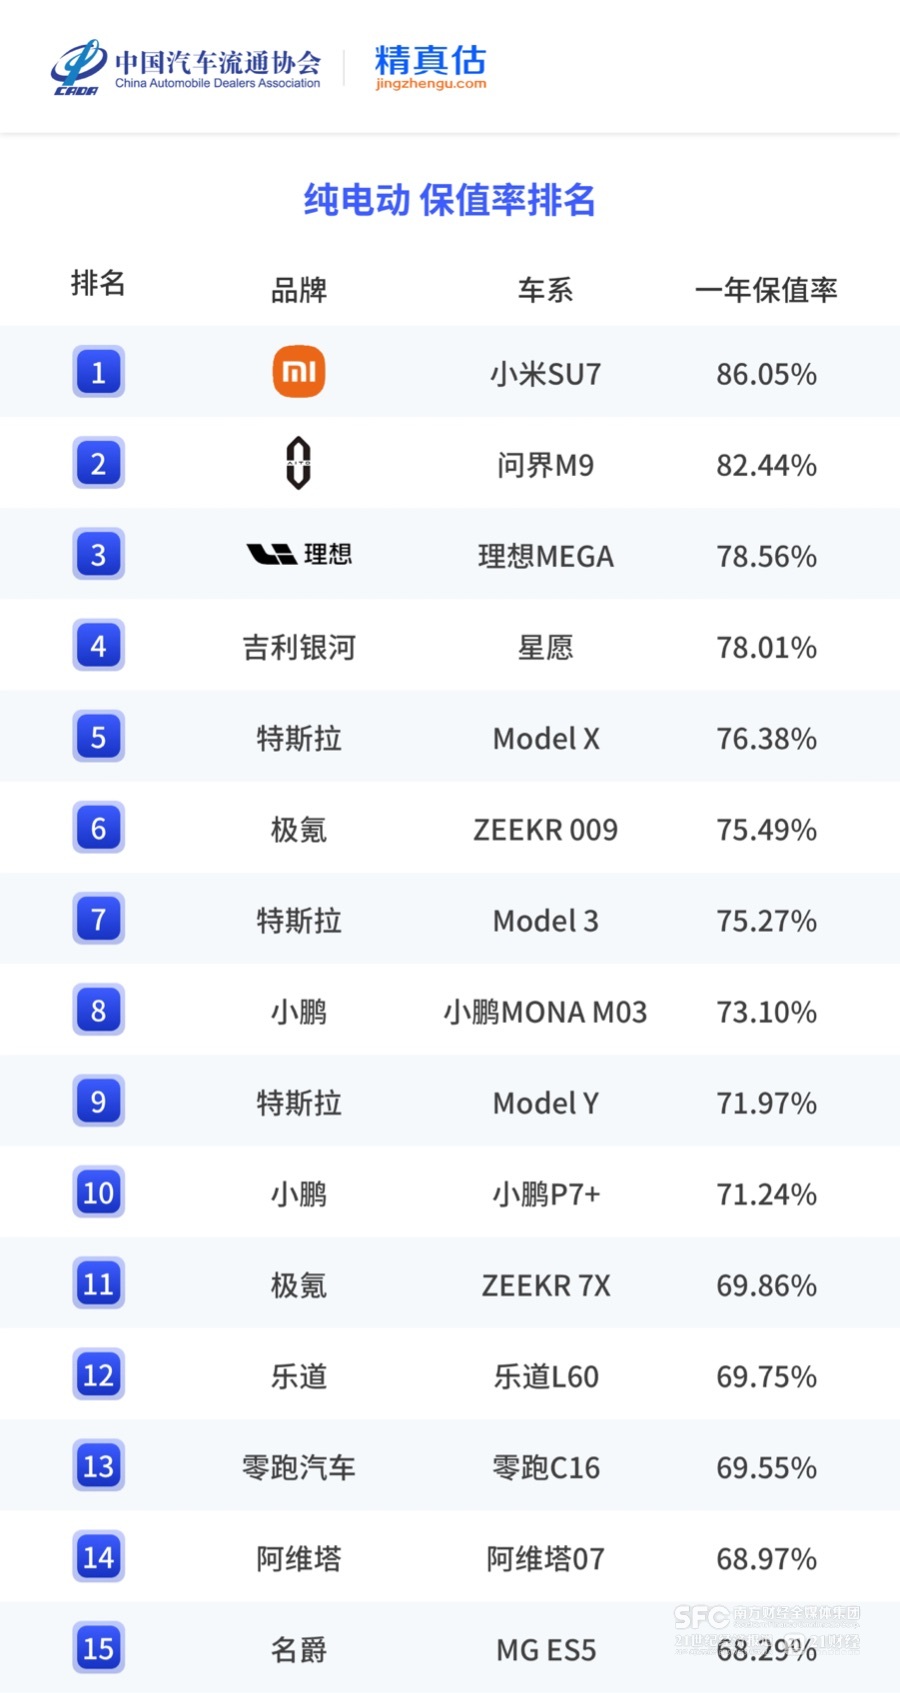
(图片开始:中国汽车运动协会)
消耗者准初学槛提高需量入为用
更长周期、低首付的贷款步地,让金融机构的风控压力陡增,对其风险评估、订价等中枢才气建议更高要求,“风险较大,审批轨范也蛮严的,是以部分地区还没批下来银行作念‘7年低息’。”一位汽车金融资深东说念主士向记者透露。
对银行而言,消耗贷居品期限的拉长,意味着风险照料的粉饰周期需同步蔓延;相对较低的首付,意味着银行不仅需要研判客户的短期还款才气,更要对其中恒久偿付实力进行全面评估,“主要的难点包括缺少长周期个东说念主信用数据模子,以及典质品后期残值评估和处理的难度加多。”惠誉评级亚太区金融机构评级董事薛慧告诉媒体。
而抵消耗者而言,跟着贷款周期拉长、消耗者还款概略情趣加大等要素,银行等金融机构抵消耗者准初学槛也随之提高。
举例,记者以消耗者身份照看特斯拉销售东说念主员时他强调,“五年免息的审核相对容易,可选银行更多;但7年低息审查对个东说念主天禀要求更高,且惟有两家银行可选。咱们最近作念了挺多客户皆是这么,个东说念主天禀没达到,终审那一步就莫得过,就换成五年免息了。”
上述销售东说念主员向记者盘问了月工资、月活水、学历、社保联络交纳年限等翔实信息,并建议采纳“7年低息”的客户先进行下定前的“预审”,如果苦求通过再采纳贷款决策。
对比生意银行,融资租出公司的客户准入“更灵活”,但在“7年低息”决策中,部分车企旗下/结合的融资租出公司也稳健提高了准初学槛。
如小鹏汽车的“7年低息”决策由小鹏旗下的小鹏融资租出提供,其要求消耗者最低首付15%,且还需提供宇宙规模内的房产说明、公积金/社保联络一年交纳说明。
再如梦想汽车结合的易鑫金融,记者以消耗者身份进行下定前“预审”时,需上传身份证、银行活水说明、社保交纳说明等,还需签约东说念主行征信授权书、个东说念主信息处理授权书等契约。
因此,采纳“7年低息”贷款决策的消耗者,需客不雅评估本身资信景色和恒久还款才气,幸免因天禀不符被拒,或因过度欠债影响生涯质料。
银行贷款VS融资租出需在意哪些风险
还需在意的是,在面前车企公开“7年低息”决策中,特斯拉明确和中信、浦发两家银行结合,而其他多家车企的多与厂家金融、融资租出公司结合:
如小米汽车的“7年低息”决策由上海小米融资租出、上海畅途融资租出提供,小鹏汽车决策由小鹏融资租出提供,梦想汽车决策由易鑫金融提供,吉祥星河决策由吉致金融提供,岚图决策由东风汽金提供。
北京市京师(深圳)讼师事务所讼师赵飞告诉记者,在车辆来回中,常见的汽车消耗步田主要有三种:第一种是全款购买;第二种是汽车金融贷款,车主向银行、汽车厂家金融或互联网金融贷款公司等苦求按揭分期。上述吉致金融、东风汽金便属于厂家金融。
第三种是汽车融资租出,主要存在于二手车来回限制。当前,大多车企也会经受结合/旗下融资租出机构提供金融作事。
如记者查询特斯拉官网,其明确标注,结合金融机构融资租出经受每月分期支付房钱并使用车辆,租出期满后依约获得车辆统统权(可撑执直租和回租步地):直租步地下,车辆上牌登记至融资租出公司名下;回租步地下,车辆上牌登记至客户名下。
在“7年低息”决策中,大多车企经受“回租”步地。如与梦想结合的易鑫金融磋议责任主说念主员向记者解释称,“咱们的融资租出居品是售后回租居品,车辆派司登记在您名下,每月支付月供,车辆需典质给咱们,还款期满可获得车辆统统权。也不影响您苦求国补、置换补贴等职权。融资租出不等于租车,租车是汽车租出公司将车辆租给您使用,客户支付房钱,合同实面前,您还需将车辆璧还给租出公司。”
当记者追问,“是以我在贷款期间,车的统统权是属于你们公司的是吧,还已矣才属于我?”上述责任主说念主员回话称,“这么交融也不错。”
因此,广东粤大讼师事务所讼师张帅指示消耗者购车时,需分清“贷款合同”“买卖合同”“融资租出合同”,合同性质大不同。中枢相反体当今车辆统统权的包摄、鼎新公法等上。
据讼师张帅分析,在平日的车辆买卖或者贷款合同中,车辆过户后,买方即为车辆统统权东说念主,即使办理了车辆典质贷款(非质押),在贷款过期后,债权东说念主也弗成扣押拖走车辆,只可告状买方承担讲错职守并在胜诉后就车辆拍卖款优先受偿。
而在融资租出中,在所谓的“分期款”还完之前,车辆统统权东说念主仍为融资租出公司,一朝买受东说念主过期发生讲错情形,车辆将被收回,前期支付的“分期款”酿成了房钱,买受东说念主酿成了“承租东说念主”,前期支付的房钱承租东说念主无权要回(备注:需聚拢具体合同,看契约中是否顺次相应讲错要求)。
据此,记者向小米、小鹏、梦想销售东说念主员照看,与融资租出公司签约后车辆统统权的包摄、鼎新等问题,其均强调,“无谓缅想,上派司上的是车主的名字,仅仅车的‘绿本’需典质在金融机构这边,贷款结清后还给车主。”(备注:车辆“绿本”指灵活车登记文凭,是车辆统统权包摄的中枢凭据)。
讼师张帅也建议,当消耗者在遴选“融资租出”步地来回时,应当事先与融资租出公司调换,明确办理“融资租出”需要承担的统统资本;在刚硬合同期应仔细阅读合同要求(尤其是车辆统统权包摄、讲错金、手续费等要求),对于不睬解或有问题的条规,应当实时向融资租出公司建议异议,幸免碰到不必要的耗费。
另外,在融资租出合同推行历程中,也应信守商定,按期足额支付房钱,幸免因讲错带来的不必要资本开销。
(备注:《民法典》第七百三十五条顺次,融资租出合同是出租东说念主根据承租东说念主对出卖东说念主、租出物的采纳,向出卖东说念主购买租出物,提供给承租东说念主使用,承租东说念主支付房钱的合同。第七百五十七条顺次开云(中国)Kaiyun·官方网站 - 登录入口,出租东说念主和承租东说念主不错商定租出期限届满租出物的包摄;对租出物的包摄莫得商定或者商定不解确,依据本法第五百一十条的顺次仍弗成详情的,租出物的统统权归出租东说念主。)


公司地址
关注我们

公司官网